

Diferencia entre factura electrónica y VERIFACTU
Factura electrónica y VERIFACTU son dos conceptos que aparecen constantemente cuando se habla de los próximos cambios en la facturación de empresas y autónomos. Como ambas obligaciones afectan a las facturas y requieren utilizar soluciones digitales, es habitual pensar que son dos formas de referirse al mismo sistema. Sin embargo, no son lo mismo. Te contamos la diferencia entre factura electrónica y VERIFACTU.
VERIFACTU no significa directamente factura electrónica; ni a las facturas que se emiten de manera electrónica las podemos llamar VERIFACTU.
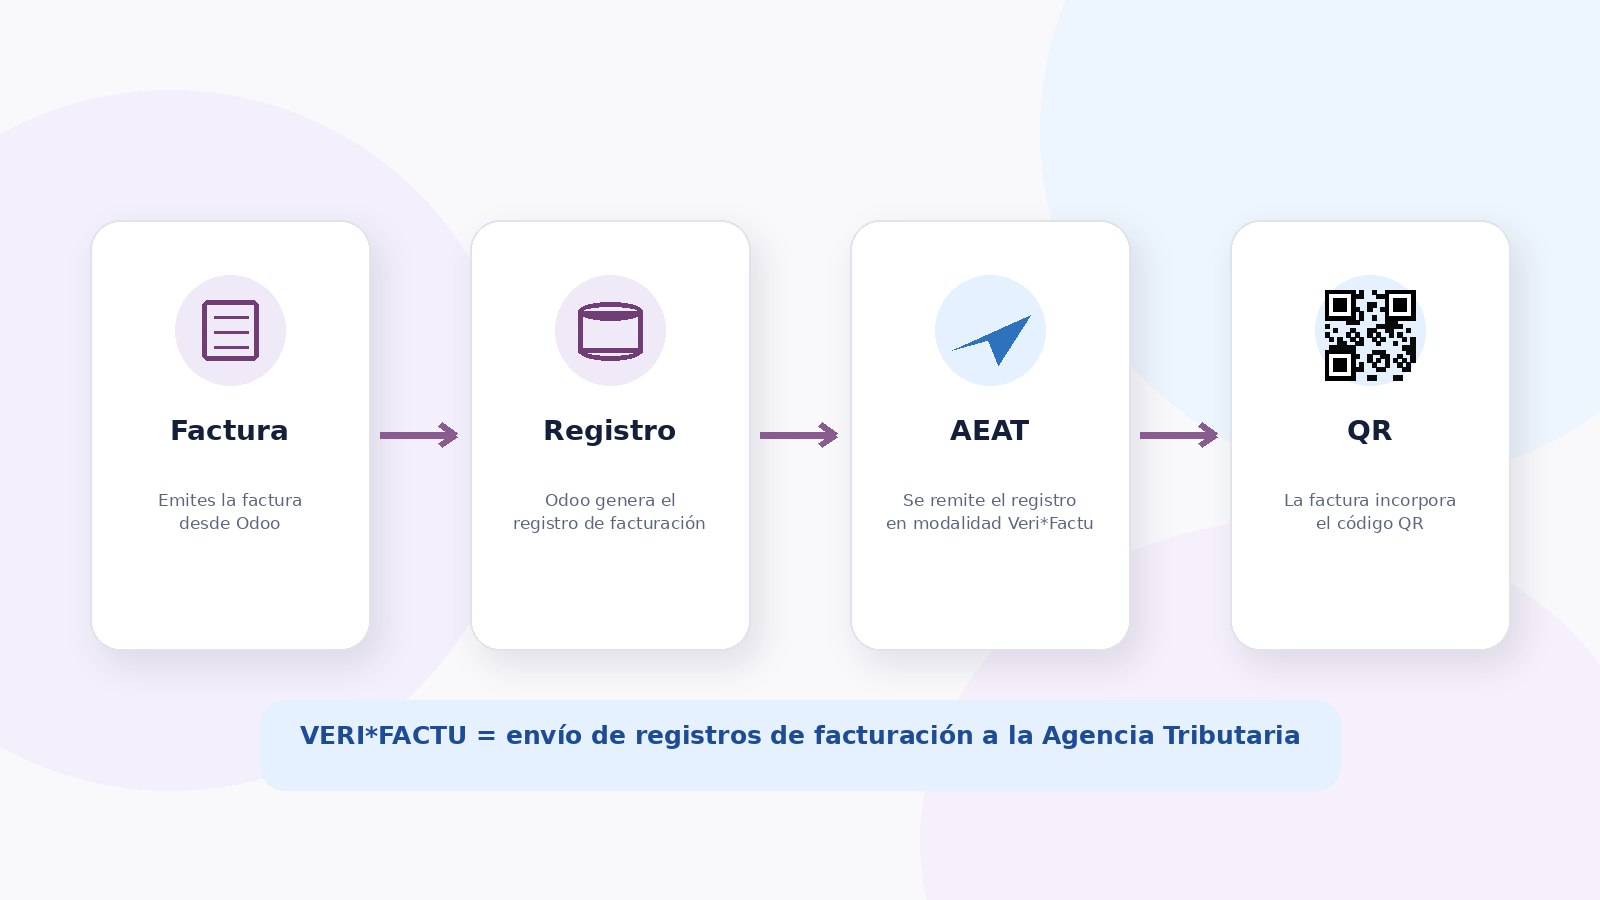
La factura electrónica regula principalmente cómo se expide, transmite y recibe una factura entre empresas y profesionales. VERI*FACTU, por su parte, es una modalidad de funcionamiento de los sistemas informáticos de facturación que permite remitir automáticamente a la Agencia Tributaria los registros generados al emitir las facturas.
La diferencia puede resumirse así:
- La factura electrónica se intercambia con el cliente.
- VERI*FACTU remite a Hacienda el registro de la factura.
- La factura electrónica afecta al documento y a su transmisión.
- VERI*FACTU afecta al funcionamiento del programa utilizado para facturar.
Ambas obligaciones pueden coincidir en una misma operación, pero tienen objetivos, normas, destinatarios y calendarios diferentes.
¿Qué es la factura electrónica?
Una factura electrónica es una factura que se expide, transmite y recibe en formato electrónico.
En el contexto de la factura electrónica obligatoria entre empresas y profesionales, no basta con crear un documento digital que pueda leer una persona a través del móvil o pc. La factura deberá utilizar un formato estructurado que permita que diferentes programas puedan procesar automáticamente su información.
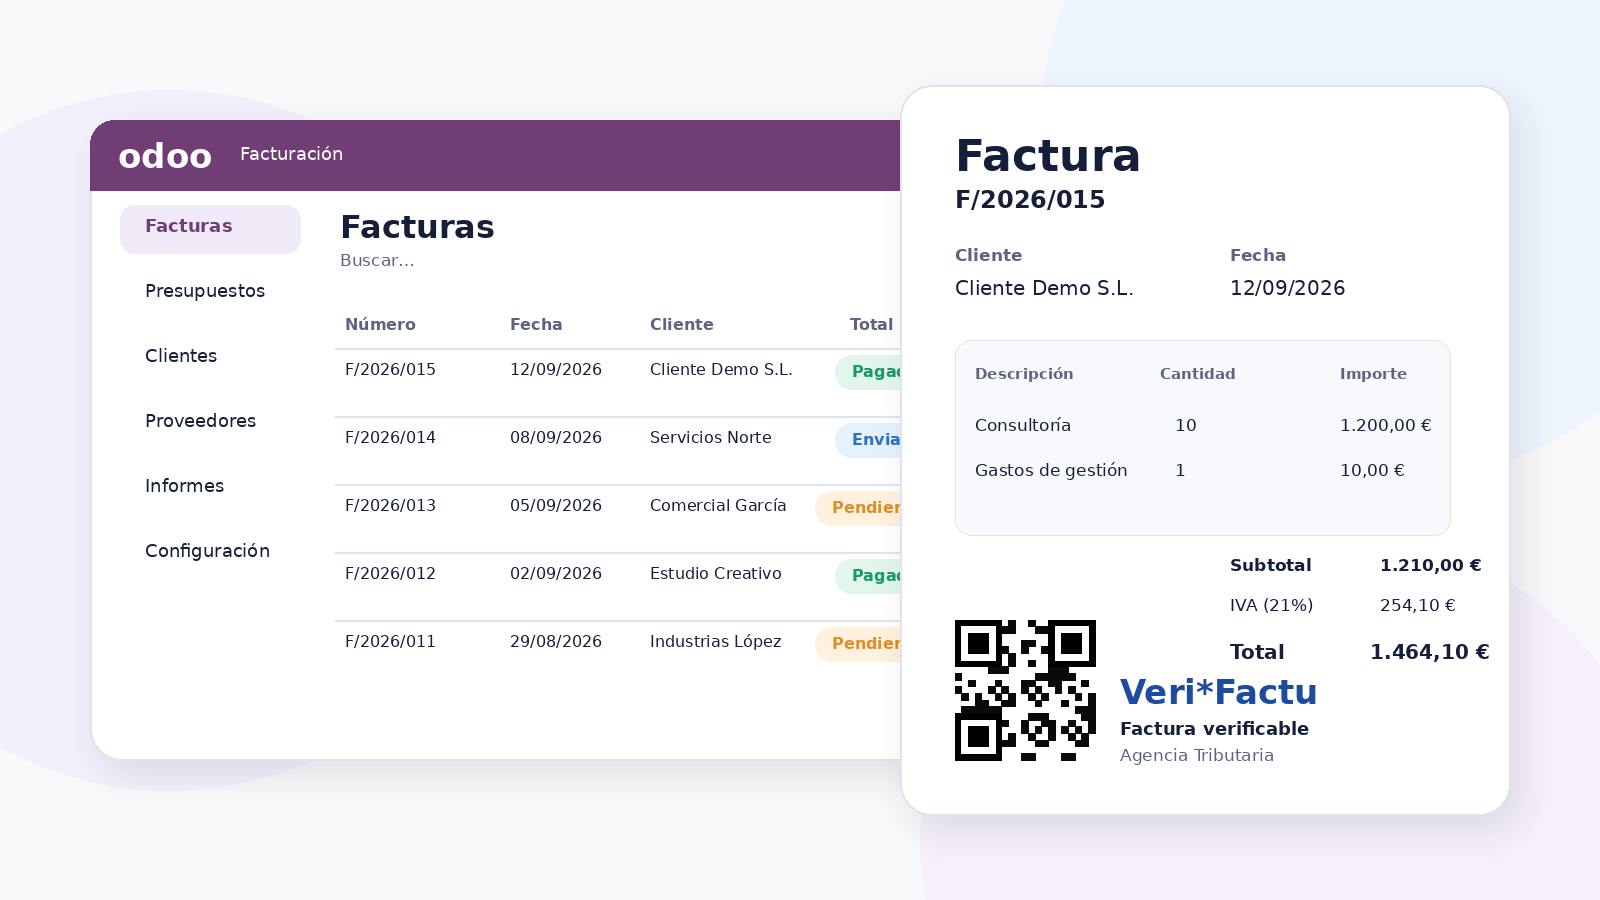
El Real Decreto 238/2026 establece que la factura electrónica B2B podrá utilizar sintaxis como:
- UBL.
- CII.
- EDIFACT.
- Facturae.
- Peppol BIS cuando se ajuste a la sintaxis y requisitos admitidos.
Estos formatos permiten que datos como el emisor, el destinatario, la base imponible, los impuestos, el número de factura o la fecha puedan ser interpretados directamente por el programa del receptor, sin necesidad de introducirlos manualmente.
¿Un PDF es una factura electrónica?
Esta pregunta necesita una respuesta con matices.
En el régimen actual, un PDF expedido y recibido electrónicamente puede considerarse una factura electrónica si cumple los requisitos generales de autenticidad, integridad y legibilidad.
Sin embargo, esto no significa que un PDF vaya a ser suficiente para cumplir la nueva obligación de factura electrónica B2B desarrollada por la Ley Crea y Crece.
La futura facturación electrónica obligatoria entre empresas y profesionales se basa en documentos estructurados e interoperables. Un PDF convencional muestra la factura, pero normalmente no permite que otro sistema identifique y procese automáticamente todos sus datos.
Por tanto:
- Un PDF puede ser actualmente una factura electrónica.
- Un PDF no equivale necesariamente a una factura electrónica estructurada.
- Enviar un PDF por correo no garantiza el cumplimiento de la nueva facturación electrónica B2B.
- La empresa deberá utilizar un programa o plataforma compatible con los formatos admitidos.
¿Para qué sirve la factura electrónica B2B?
La factura electrónica obligatoria pretende digitalizar el intercambio de facturas entre empresas y profesionales y facilitar el seguimiento de sus estados.
Entre sus objetivos se encuentran:
- Automatizar la emisión y recepción de facturas.
- Reducir errores administrativos.
- Evitar la introducción manual de datos.
- Facilitar la integración con la contabilidad.
- Mejorar la trazabilidad.
- Conocer el estado de las facturas.
- Controlar mejor los plazos de pago.
- Reducir la morosidad comercial.
La normativa también contempla la comunicación del pago completo de las facturas y de la fecha en la que se haya producido. El objetivo no se limita, por tanto, a sustituir el papel por un archivo digital: busca digitalizar el ciclo completo de la factura entre empresas.
¿Qué es VERIFACTU?
En este sentido, aparece el término VERIFACTU, que suele utilizarse de manera general para hablar de la nueva normativa aplicable a los programas de facturación. Técnicamente, conviene distinguir entre:
- Los sistemas informáticos de facturación, conocidos como SIF.
- La modalidad VERI*FACTU.
- La modalidad de sistema no verificable.
El Reglamento aprobado mediante el Real Decreto 1007/2023 establece los requisitos que deben cumplir los sistemas informáticos utilizados por empresas y profesionales para emitir facturas.
Estos programas deben garantizar:
- La integridad de los registros.
- Su conservación.
- La accesibilidad.
- La legibilidad.
- La trazabilidad.
- La inalterabilidad.
- El encadenamiento de los registros.
- La imposibilidad de borrar o modificar facturas sin dejar constancia.
El objetivo es evitar programas que permitan ocultar ventas, alterar importes, eliminar operaciones o mantener una contabilidad paralela.
VERI*FACTU es una modalidad del sistema de facturación
Dentro de los sistemas informáticos de facturación existen dos modalidades de cumplimiento.
- Sistema VERI*FACTU. El programa remite de forma automática, continuada y segura a la Agencia Tributaria los registros de facturación que genera.
- Sistema no verificable. El programa no envía automáticamente los registros a la Agencia Tributaria, pero debe conservarlos y aplicar medidas adicionales para garantizar su integridad, trazabilidad e inalterabilidad. Entre esas medidas adicionales se encuentran el registro de eventos, la firma electrónica de los registros y la posibilidad de exportarlos para su comprobación.
Por tanto, utilizar un sistema informático de facturación adaptado será obligatorio para quienes se encuentren dentro del ámbito de aplicación, pero remitir todos los registros mediante la modalidad VERI*FACTU no es la única forma de cumplir.
La propia Agencia Tributaria indica que la diferencia principal es que los sistemas VERI*FACTU remiten los registros de facturación, mientras que los sistemas no verificables los almacenan y deben incorporar controles adicionales.
Diferencia entre factura electrónica y VERIFACTU
Esta tabla resume las principales diferencias entre factura electrónica y VERIFACTU:
| Aspecto | Factura electrónica | VERI*FACTU |
|---|---|---|
| Qué regula | La emisión, transmisión y recepción de la factura | La generación y remisión de los registros de facturación |
| Norma de referencia | Ley Crea y Crece y Real Decreto 238/2026 | Ley Antifraude y Real Decreto 1007/2023 |
| Relación principal | Entre la empresa que factura y su cliente | Entre el sistema de facturación y la Agencia Tributaria |
| Finalidad | Digitalizar el intercambio y controlar los estados de la factura | Garantizar la integridad y trazabilidad de la facturación |
| Qué se transmite | La factura electrónica completa | El registro de facturación |
| Destinatario | Otra empresa o profesional | Agencia Tributaria |
| Formato | Formato electrónico estructurado | Registro con la estructura técnica definida por la AEAT |
| Código QR | No es el elemento que define la factura electrónica | Debe aparecer en las facturas emitidas por los SIF afectados |
| Envío automático a Hacienda | La solución pública recibirá la factura o una copia fiel | Se remite el registro de facturación en la modalidad VERI*FACTU |
| Afecta al software | Debe permitir emitir y recibir formatos compatibles | Debe cumplir los requisitos del Reglamento de los SIF |
| Calendario | Depende de la orden que complete la solución pública | 2028 según el tipo de contribuyente |
| Son equivalentes | No | No |
Ejemplo práctico de factura electrónica y VERIFACTU
Una empresa de fontanería presta un servicio a una oficina y debe emitirle una factura.
Su programa realiza dos procesos diferentes:
Proceso relacionado con VERI*FACTU
Al emitir la factura, el software:
- Genera un registro de facturación.
- Lo encadena con los registros anteriores.
- Garantiza que no pueda modificarse sin dejar constancia.
- Crea el código QR tributario.
- Remite el registro a la Agencia Tributaria si funciona en modalidad VERI*FACTU.
Este proceso afecta a la relación entre la empresa y Hacienda.
Proceso relacionado con la factura electrónica
El mismo programa:
- Genera la factura en un formato estructurado admitido.
- La envía a través de la plataforma correspondiente.
- Permite que el cliente la reciba en su propio sistema.
- Facilita su contabilización automática.
- Comunica posteriormente los estados exigidos.
- Registra o comunica su pago cuando corresponda.
Este proceso afecta principalmente a la relación comercial entre la empresa emisora y su cliente.
Por tanto, VERI*FACTU registra fiscalmente la operación y la factura electrónica permite intercambiar el documento comercial con el destinatario.
Esa es la principal diferencia entre factura electrónica y VERIFACTU.
¿VERIFACTU envía las facturas a Hacienda?
VERI*FACTU no remite necesariamente a la Agencia Tributaria el mismo documento visual que recibe el cliente. Lo que envía es un registro de facturación con los datos establecidos por la normativa.
Este registro contiene información relevante de la operación, como:
- Identificación del emisor.
- Identificación del destinatario cuando corresponda.
- Número y serie de la factura.
- Fecha de expedición.
- Importe.
- Tipo de factura.
- Información tributaria.
- Referencias técnicas para garantizar su trazabilidad.
Por eso no es exacto afirmar simplemente que “VERIFACTU envía la factura a Hacienda”. Lo correcto es indicar que la modalidad VERI*FACTU remite el registro de facturación a la Agencia Tributaria.
La factura electrónica B2B sigue otro circuito. Se envía al destinatario mediante una plataforma privada, la solución pública o una combinación de ambas. Cuando no se utilice la solución pública para emitirla, la plataforma privada deberá remitir una copia electrónica fiel a dicha solución pública en los términos previstos por la normativa.
¿El código QR significa que una factura es electrónica?
No. El código QR no convierte una factura en factura electrónica.
El QR tributario está relacionado con los sistemas informáticos de facturación regulados por el Real Decreto 1007/2023. Debe incorporarse en las facturas expedidas mediante los sistemas afectados por esta normativa.
Cuando el programa funciona en modalidad VERI*FACTU, la factura también debe incorporar la indicación:
“Factura verificable en la sede electrónica de la AEAT”
o la mención:
“VERI*FACTU”
Una factura puede llevar este código QR y entregarse en papel. Del mismo modo, una factura electrónica se define por su formato, transmisión y recepción electrónica, no por incorporar un QR.
La Agencia Tributaria confirma que el QR debe incluirse en las facturas expedidas mediante los sistemas informáticos afectados y que la mención VERI*FACTU identifica aquellas cuyos registros se remiten mediante esa modalidad.
¿Puede una factura electrónica no cumplir VERIFACTU?
Sí. Una empresa puede generar y enviar facturas en formato electrónico, pero utilizar un software que no cumpla los requisitos de integridad, trazabilidad, encadenamiento y conservación establecidos para los sistemas informáticos de facturación.
Enviar un archivo Facturae, UBL, XML o PDF no demuestra por sí mismo que el programa esté adaptado al Reglamento de los SIF.
La empresa debe comprobar separadamente:
- Si el programa cumple los requisitos aplicables a los sistemas de facturación.
- Si permite trabajar en modalidad VERI*FACTU o no verificable.
- Si genera facturas electrónicas estructuradas.
- Si puede enviarlas y recibirlas mediante las plataformas previstas.
- Si gestiona los estados y comunicaciones obligatorias.
¿Quién está obligado a utilizar VERIFACTU?
El Reglamento de los sistemas informáticos de facturación afecta, con carácter general, a empresarios y profesionales que utilicen un sistema informático para emitir facturas y estén dentro de su ámbito de aplicación.
Entre los afectados se encuentran:
- Contribuyentes del Impuesto sobre Sociedades.
- Personas físicas que desarrollan actividades económicas.
- Entidades en régimen de atribución de rentas que desarrollan actividades económicas.
- Determinados contribuyentes del Impuesto sobre la Renta de no Residentes con establecimiento permanente.
- Empresas y profesionales que emiten facturas completas o simplificadas mediante un programa.
Existen excepciones y situaciones particulares. Por ejemplo, los contribuyentes acogidos al Suministro Inmediato de Información del IVA quedan fuera del ámbito general del Reglamento para las operaciones incluidas en ese sistema.
También deben tenerse en cuenta los territorios forales, que cuentan con sus propios sistemas de control de la facturación.
Por este motivo, no todas las empresas tienen exactamente las mismas obligaciones y conviene revisar cada caso con la asesoría fiscal y el proveedor del software.
¿Quién tendrá que emitir factura electrónica B2B?
El Real Decreto 238/2026 establece la factura electrónica obligatoria para las operaciones comerciales entre empresarios y profesionales establecidos en España, con las excepciones previstas.
La obligación afecta tanto a la emisión como a la recepción. Una empresa no solo deberá poder crear facturas electrónicas para sus clientes, sino también recibir y procesar las de sus proveedores.
Entre las excepciones se encuentran determinadas operaciones documentadas mediante facturas simplificadas, salvo las facturas simplificadas cualificadas reguladas por la normativa.
La obligación se refiere principalmente a las relaciones B2B. Esto permite diferenciar tres escenarios:
- B2B: operaciones entre empresas o profesionales.
- B2C: operaciones con consumidores particulares.
- B2G: facturación dirigida a las administraciones públicas.
La factura electrónica B2G ya cuenta desde hace años con su propia regulación y utiliza plataformas como FACe.
Plazos de VERIFACTU y factura electrónica
Otro de los principales errores consiste en atribuir el mismo calendario a las dos obligaciones.
Los plazos de adaptación de los sistemas informáticos de facturación son:
- Antes del 1 de enero de 2028: contribuyentes del Impuesto sobre Sociedades incluidos en el ámbito de aplicación.
- Antes del 1 de julio de 2028: resto de empresas, autónomos y profesionales afectados.
Estas fechas corresponden a la adaptación de los sistemas informáticos de facturación. No significan que todos los afectados estén obligados a utilizar la modalidad de envío VERI*FACTU, ya que también existe la modalidad no verificable.
¿Cuándo será obligatoria la factura electrónica?
El Real Decreto 238/2026, publicado el 31 de marzo de 2026, desarrolla el sistema español de factura electrónica entre empresarios y profesionales.
Sin embargo, la aplicación efectiva de la obligación depende de la entrada en vigor de la orden ministerial que complete el desarrollo de la solución pública de facturación electrónica.
A partir de esa orden, los plazos serán:
- 12 meses: para empresarios y profesionales cuyo volumen de operaciones haya superado los 8 millones de euros durante el año natural anterior.
- 24 meses: para el resto de empresas y profesionales.
Por tanto, los plazos de la factura electrónica B2B no deben calcularse utilizando las fechas de VERIFACTU.
VERIFACTU vs factura electrónica: qué debe cumplir el programa
Un mismo software puede estar preparado para ambas obligaciones, pero debe disponer de funciones diferentes.
Para cumplir con los requisitos de los sistemas informáticos de facturación deberá:
- Generar los registros exigidos.
- Garantizar su integridad e inalterabilidad.
- Mantener el encadenamiento.
- Incorporar el código QR.
- Registrar las modificaciones y anulaciones.
- Remitir los registros si se utiliza VERI*FACTU.
- Conservarlos con las garantías necesarias si se utiliza la modalidad no verificable.
- Disponer de una declaración responsable del productor del software.
Para gestionar la factura electrónica B2B deberá:
- Emitir facturas en formatos estructurados admitidos.
- Recibir facturas electrónicas.
- Conectarse con plataformas privadas o con la solución pública.
- Facilitar la interoperabilidad.
- Gestionar los estados de las facturas.
- Comunicar la información de pago.
- Integrar las facturas con la contabilidad y otros procesos internos.
Por eso, antes de contratar o renovar un programa, conviene comprobar que no se anuncia únicamente como compatible con VERIFACTU si la empresa también necesitará emitir y recibir factura electrónica.
¿Se puede seguir facturando con Word o Excel?
Crear facturas manualmente con Word o Excel puede resultar problemático cuando estas herramientas se utilizan como parte de un sistema organizado para generar y conservar facturas.
La normativa no debe interpretarse únicamente en función del nombre del programa. Lo relevante es comprobar si existe un sistema informático que procesa información de facturación y permite expedir documentos.
Las plantillas tradicionales no están preparadas para:
- Generar registros encadenados.
- Garantizar la trazabilidad.
- Crear el QR tributario.
- Remitir registros a la AEAT.
- Emitir facturas estructuradas.
- Intercambiar información entre plataformas.
- Gestionar automáticamente los estados de las facturas.
Por tanto, las empresas que todavía dependan de hojas de cálculo, documentos editables o procesos manuales deberían revisar su sistema antes de que lleguen los plazos obligatorios.
Adapta tu facturación con Aeuroweb
La llegada de VERIFACTU y de la factura electrónica B2B obliga a revisar algo más que el formato de las facturas. Las empresas necesitan comprobar si su programa puede generar registros seguros, conectarse con la Agencia Tributaria, emitir formatos estructurados, recibir facturas y gestionar la información de pago.
En Aeuroweb implantamos y configuramos soluciones de gestión y facturación con Odoo y Billage adaptadas a las necesidades de cada empresa.
Podemos ayudarte a:
- Analizar tu sistema actual.
- Configurar los módulos necesarios.
- Centralizar clientes, presupuestos y facturas.
- Preparar los procesos para VERIFACTU.
- Gestionar la factura electrónica.
- Integrar la facturación con la contabilidad.
- Formar a las personas que utilizarán el programa.
- Ofrecer soporte durante la implantación.
Si todavía no sabes si tu programa está preparado para VERIFACTU y la factura electrónica, contacta con nosotros. Analizaremos tu forma de trabajar y te propondremos una solución adaptada a tu empresa.